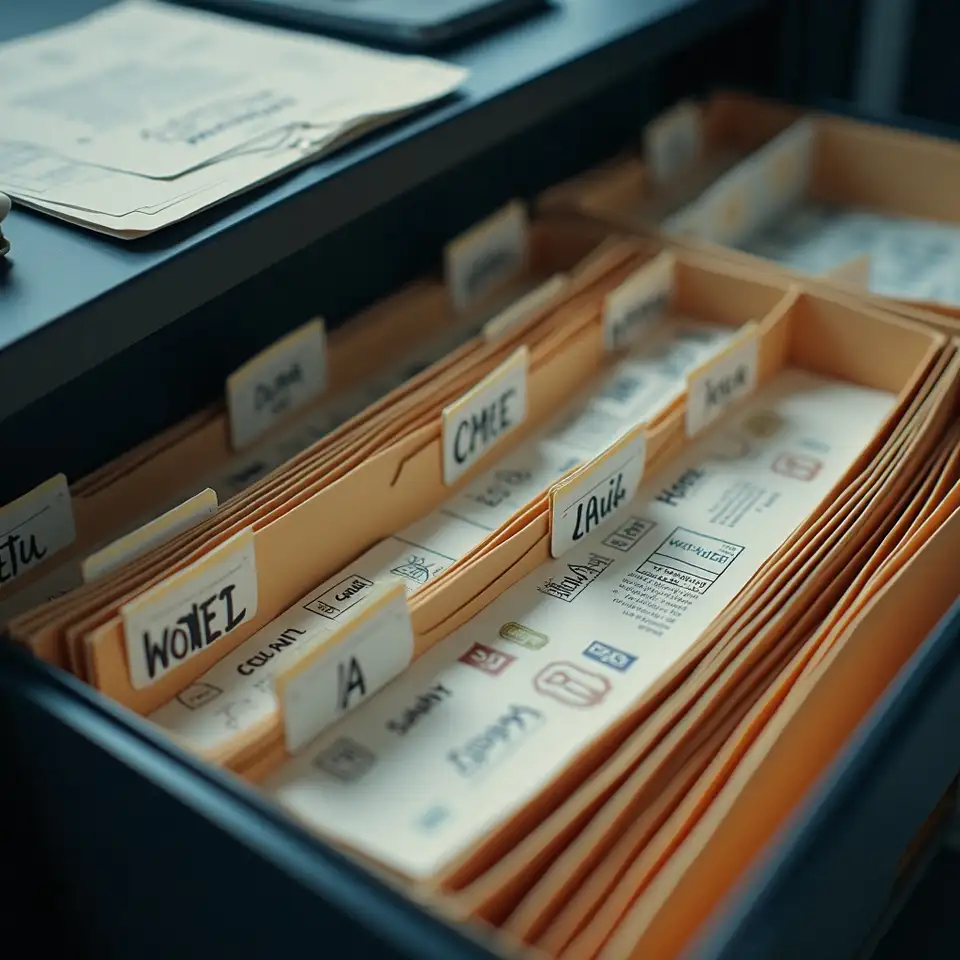
Sei scene di un archivio ben organizzato

Il primo equivoco da correggere è semplice: conservare più documenti non significa organizzarli meglio. Una cartella piena di immagini senza date, nomi o categorie rende la verifica lenta quanto un cassetto disordinato.

Il secondo riguarda la scansione. Un’immagine deve permettere di leggere esercente, data e totale; altrimenti rappresenta soltanto una copia difficile da usare. La qualità visiva va controllata prima dell’archiviazione.
Il terzo riguarda il tempo. La revisione effettuata a intervalli regolari consente di individuare doppioni, documenti mancanti e categorie incoerenti prima che il materiale aumenti.

Tetcainbourlie propone quindi una sequenza misurata: raccogliere, leggere, nominare, collocare e verificare. Non sostituisce un professionista contabile o fiscale quando la situazione richiede valutazioni specialistiche.

Un archivio di ricevute costruito con misura

Principi essenziali per mantenere ricevute leggibili, ordinate e disponibili quando servono

L’archiviazione diventa più affidabile quando le regole sono visibili e applicate nello stesso modo.

Il metodo di Tetcainbourlie mette al centro quattro dati: data, esercente, importo e funzione. Questi elementi consentono un controllo iniziale rapido e aiutano a individuare informazioni mancanti.

La distinzione tra carta e file digitale non cambia il principio. Entrambi devono possedere un’identificazione coerente, una collocazione riconoscibile e una qualità sufficiente per una lettura successiva.

Una revisione periodica completa il processo. Prima si controllano i duplicati, poi le lacune, infine le categorie utilizzate con maggiore frequenza. Le correzioni restano limitate e comprensibili.

Il materiale organizzato non costituisce una valutazione fiscale. Quando sono coinvolti obblighi specifici, note spese o documenti contabili, la verifica spetta a un professionista competente.

Criteri prima dell’accumulo

Tetcainbourlie considera ogni ricevuta un documento con una funzione precisa, non un semplice pezzo di carta. Data, importo, origine e motivo della spesa formano il nucleo minimo da controllare prima dell’archiviazione.

La procedura segue un ordine visibile: raccolta, verifica, classificazione e conservazione. Il risultato dipende dalla continuità con cui il criterio viene applicato; per questo le istruzioni restano brevi, concrete e adattabili a documenti diversi.
Cartelle ordinate con ricevute

Un metodo sobrio per gli scontrini

Un punto di partenza concreto

Sul tavolo resta uno scontrino piegato, quasi illeggibile. Il metodo di Tetcainbourlie parte da qui: separare i documenti, registrarne la data, associare ogni spesa a una categoria comprensibile e conservare ciò che serve per controlli successivi.

Tre passaggi leggibili

Prima si raccolgono gli scontrini cartacei e digitali. Poi si verificano importo, esercente e data. Infine si applicano criteri uniformi di archiviazione. Questa sequenza riduce le omissioni senza trasformare la gestione quotidiana in un compito complesso.

Scontrini ordinati su scrivania

Ordine, non accumulo

L’ordine non consiste nel conservare tutto indistintamente. Alcuni documenti richiedono attenzione per garanzie, note spese o registrazioni contabili; altri possono essere eliminati secondo criteri prudenti. Le indicazioni di Tetcainbourlie aiutano a distinguere, nominare e ritrovare ogni elemento.

Per definire un criterio adatto ai propri documenti, è possibile descrivere il caso e ricevere indicazioni iniziali, senza impegni e senza promesse di risultato.

Dalla ricevuta appena raccolta a un archivio consultabile con passaggi semplici

Una sequenza chiara per classificare ogni ricevuta

La struttura corretta si vede quando un documento viene ritrovato senza ricostruire ogni passaggio.
La raccolta può iniziare da un contenitore unico per il materiale ancora da esaminare. Mescolare subito documenti verificati e non verificati crea una seconda revisione, spesso evitabile.
Dopo la lettura, ogni ricevuta viene associata a una categoria descrittiva e a un periodo. La scelta deve essere abbastanza precisa da orientare la ricerca, ma non così complessa da scoraggiare l’uso quotidiano.
Per i documenti digitali, il nome del file dovrebbe rendere riconoscibili almeno data, esercente e funzione. Le immagini devono restare leggibili e collegate alla cartella corretta.

La conservazione finale richiede una distinzione tra materiale necessario, materiale utile per un periodo definito e copie prive di valore pratico. In caso di dubbio, è opportuno chiedere una valutazione qualificata.

Come Tetcainbourlie considera l’organizzazione degli scontrini

Quando una ricevuta serve, il problema raramente è il singolo foglio: è l’assenza di un criterio ripetibile. Tetcainbourlie esamina formato, data, categoria e periodo di conservazione, quindi propone una struttura semplice da mantenere nel tempo.

    Categorie comprensibili

    Gli scontrini vengono distinti per origine, data e funzione, così una spesa personale non si confonde con una nota destinata a registrazioni o verifiche.

    Nomi uniformi

    Ogni documento riceve un nome coerente, con informazioni essenziali facilmente leggibili. La ricerca diventa più breve perché il criterio resta uguale anche dopo molti mesi.

    Formati coordinati

    I documenti cartacei e digitali seguono regole compatibili. Una scansione nitida può affiancare l’originale, mentre i file vengono collocati in cartelle ordinate.

    Conservazione prudente

    La conservazione viene considerata insieme allo scopo del documento. Prima di eliminare una ricevuta, si valuta se possa servire per garanzia, rimborso o controllo contabile.

    Controlli periodici

    Il sistema viene verificato con intervalli regolari. Prima si cercano duplicati, poi elementi mancanti, infine si correggono le categorie che generano confusione.

I principi che sostengono un archivio leggibile

Un criterio utile deve poter essere applicato a una ricevuta sola, a un’intera cartella e a una revisione svolta mesi dopo.
01

Chiarezza documentale prima di tutto

Una ricevuta non viene trattata come informazione isolata. La data colloca il documento, l’esercente ne chiarisce l’origine, l’importo ne definisce il peso e la funzione spiega perché conservarlo. Questo ordine rende più semplice individuare lacune, doppioni o copie illeggibili. La procedura considera anche il formato: carta e file digitale possono seguire la stessa logica, purché siano nominati e collocati con coerenza. Quando una situazione presenta requisiti contabili o fiscali specifici, il materiale viene distinto dalle indicazioni generali e sottoposto a una figura qualificata. La chiarezza, in questo caso, vale più della complessità.

Quattro dati guidano ogni verifica: data, origine, importo e funzione.

02

Categorie comprensibili e stabili

Le categorie devono descrivere il documento senza richiedere interpretazioni ogni volta. Una distinzione tra acquisti, servizi, trasferte o garanzie può essere adattata al contesto, mantenendo però definizioni brevi e riconoscibili. Quando una ricevuta non rientra chiaramente in una voce, viene lasciata in una sezione da verificare, invece di essere collocata arbitrariamente. Questo passaggio riduce gli errori cumulativi e rende visibile il materiale che richiede una decisione ulteriore.

03

Documenti leggibili nel tempo

La leggibilità viene controllata prima della conservazione definitiva. Per la carta si osservano pieghe, sbiadimento e completezza; per i file digitali si verificano nitidezza, orientamento e presenza delle informazioni principali. Una copia poco chiara non diventa utile soltanto perché è stata salvata. Il controllo iniziale evita di scoprire troppo tardi che una data o un importo non sono più identificabili.

04

Conservazione proporzionata allo scopo

La conservazione segue la funzione del documento e non un impulso ad accumulare. Una ricevuta può servire per una garanzia, una nota spese, una registrazione o una verifica; ciascun uso può richiedere attenzione diversa. Se il periodo di conservazione dipende da norme o procedure specifiche, la decisione viene rimessa a un professionista competente. Le indicazioni generali non sostituiscono una valutazione contabile o fiscale.

05

Revisione sobria e regolare

Un archivio resta pratico soltanto se la sua struttura sopravvive alle settimane ordinarie. Per questo la revisione viene divisa in azioni brevi: prima si raccolgono gli elementi non esaminati, poi si cercano duplicati, infine si correggono nomi e categorie. La sequenza limita il lavoro arretrato e mostra dove il criterio non è ancora abbastanza chiaro. La costanza conta più di una riorganizzazione occasionale.